Os futuros do milho na Bolsa de Chicago encerraram outubro em forte queda, com o contrato dezembro/26 terminando abaixo dos US$ 4,50 por bushel. O mês fechou com recuo expressivo, pressionado pelo avanço da colheita americana, maior oferta e sinais de demanda internacional ainda insuficientes para sustentar os preços.
Desempenho em Chicago
O vencimento dezembro/26 fechou a US$ 4,4775 por bushel, recuando 0,78% na sexta-feira. Outros prazos também caíram: março/27 a US$ 4,6100 (-0,81%), maio/27 a US$ 4,6900 (-0,85%) e julho/27 a US$ 4,7575 (-0,68%).
No balanço mensal, as perdas foram mais acentuadas: o dezembro/26 acumulou desvalorização de 10,58% em outubro; março/27 caiu 10,57%; maio/27 recuou 10,37% e julho/27 perdeu 9,81%.
Fundamentos que pressionaram os preços
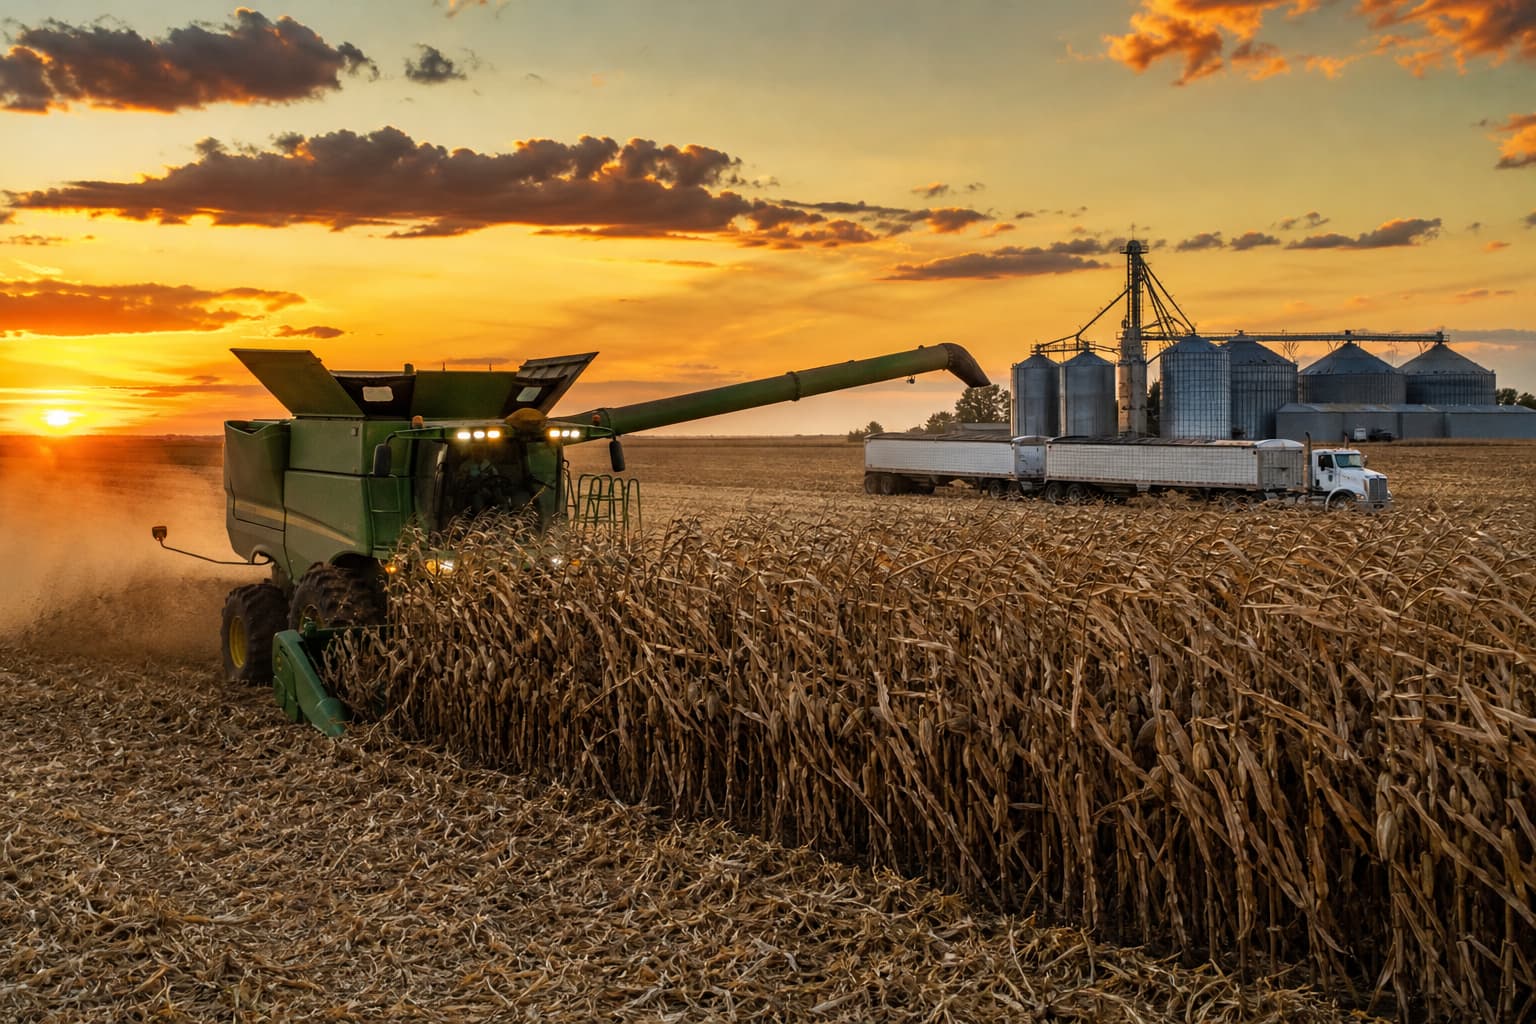
- Avanço da colheita nos EUA: o USDA mostrou que 60% da área de milho estava colhida até 25 de outubro, ante 44% na semana anterior, ainda abaixo da média histórica de 66%, mas com entrada de novos volumes no mercado.
- Demanda externa fraca: o USDA reportou vendas líquidas de 1.303.900 toneladas para a temporada 2026/27 na semana encerrada em 22 de outubro — 15% abaixo da semana anterior, embora 32% acima da média das últimas quatro semanas. Os embarques efetivos somaram 552.900 toneladas, com retração de 29% na semana e 57% em relação à média recente.
- Demanda doméstica por etanol: a produção de etanol nos EUA alcançou 1,118 milhão de barris por dia na semana encerrada em 23 de outubro, o maior nível em cerca de três meses, segundo a EIA, mas isso não foi suficiente para reverter a tendência de queda dos futuros.
Visão de analistas
Chau Hue, Head de Inteligência de Mercados da Stag Securities, avaliou que a revisão das expectativas de produtividade nos EUA e uma demanda menos consistente ajudaram a pressionar os preços em Chicago. Ele também destacou a maior competitividade americana no mercado físico e a concorrência com Brasil e Argentina como fatores que podem limitar uma recuperação.
Ieda Monteiro, analista da Beyond Agro, apontou diferenças na comercialização doméstica: compradores estão relativamente abastecidos para novembro e início de dezembro, enquanto parte dos produtores opta por postergar vendas. Ela lembrou que custos de armazenagem, fluxo de caixa e a proximidade da colheita de soja influenciam decisões comerciais no Brasil.
O mercado brasileiro e a B3
Na B3 o comportamento foi menos homogêneo, com movimentações mistas ao final da sexta-feira, mas fechamento mensal negativo para todos os vencimentos acompanhados. O contrato novembro/26 fechou a R$ 67,22 por saca de 60 kg (-0,22% no dia), o janeiro/27 subiu para R$ 71,16 (+0,81%), março/27 a R$ 75,07 (+0,23%) e maio/27 a R$ 74,47 (-0,07%).
No mês, o novembro/26 acumulou queda de 6,68%; o janeiro/27 recuou 6,98%; março/27 perdeu 4,61% e maio/27 caiu 3,59%. A volatilidade do dólar e os prêmios de exportação ajudaram a criar espaço para recuperações pontuais, mas não impediram o fechamento negativo de outubro.
A consultoria Agrinvest relatou melhora na liquidez do mercado brasileiro, estimulada pela valorização do dólar e por recuperação parcial dos preços físicos, estimando que a comercialização de produtores poderia superar 2 milhões de toneladas no acumulado da semana.
Principais pontos a observar em novembro
- Evolução dos embarques americanos e novas vendas externas;
- Progresso da colheita e projeções de produção nos EUA;
- Recuperação sustentável da demanda internacional, inclusive por etanol;
- Comportamento do câmbio, prêmios de exportação e ritmo de comercialização no Brasil.
Para produtores, a referência de Chicago seguirá influenciando preços, mas decisões locais dependerão também das condições de comercialização, do câmbio e dos custos de armazenagem. O mercado entra em novembro atento ao ritmo de escoamento e à capacidade das origens concorrentes de disputar compradores nos próximos meses.